「ファクタリングの審査が甘い会社を探している」「銀行融資を断られたので、できるだけ審査に通りやすい資金調達方法を知りたい」という方もいるのではないでしょうか。
結論からいうと、無条件で審査が甘いファクタリング会社はありません。
ただし、銀行融資とは審査基準が大きく異なり、利用者自身の赤字決算や借入状況よりも、売掛先の信用力や売掛金が実際に存在するかを重視する傾向があります。
そのため、赤字決算、債務超過、税金の滞納、銀行融資を断られた経験などがある会社でも、信用力のある取引先に対する売掛金を保有していれば利用できる可能性があります。
この記事では「ファクタリング審査甘い」と検索している方に向けて、比較的相談しやすいファクタリング会社7社と、審査でチェックされやすいポイント、審査に落ちる原因、通過率を高めるための準備について詳しく解説します。
「ファクタリング審査甘い」でおすすめのファクタリング業者7選
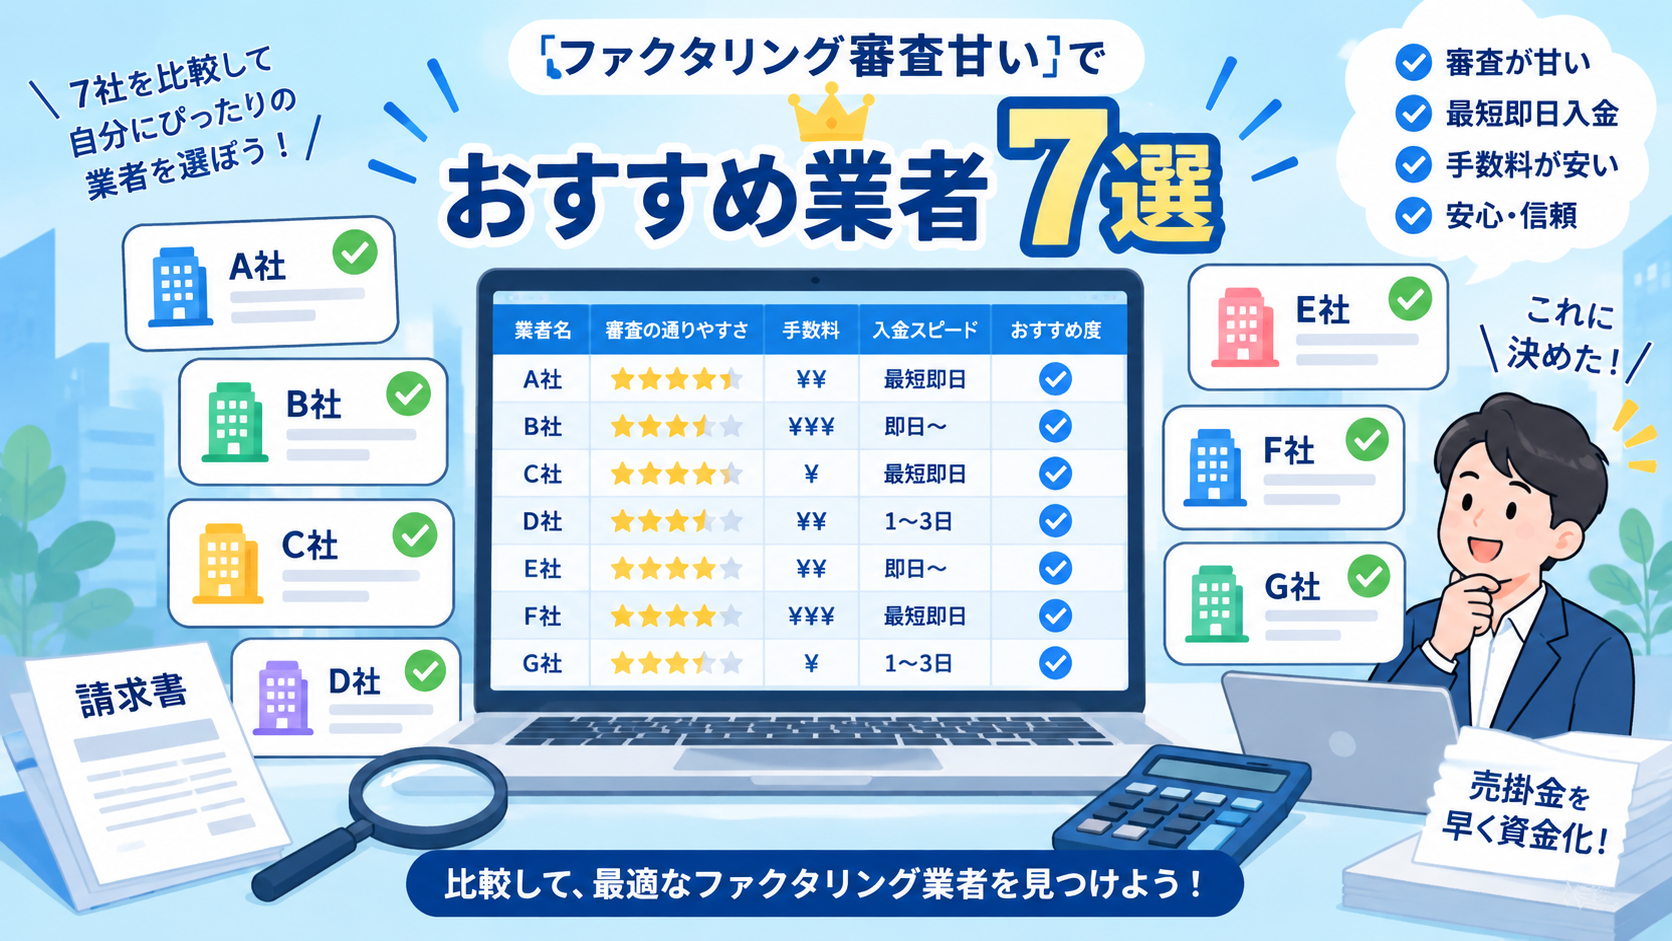
ファクタリング会社によって、審査で重視するポイントや必要書類、対応できる売掛金額は異なります。
そのため、単純に「審査が甘い」とされる会社を選ぶのではなく、赤字決算や税金滞納でも相談できるか、売掛先の信用力を重視しているか、必要書類が少ないかなどを比較することが大切です。
ここでは、審査に不安がある事業者でも検討しやすいファクタリング会社を7社厳選し、それぞれの特徴や手数料、入金スピードなどをわかりやすく紹介します。
ファクタリング会社を選ぶときは「審査が甘い」という言葉だけで決めるのではなく、対象事業者、必要書類、売掛金額、入金までのスピードなどを総合的に比較することが重要です。
| ファクタリング会社 | 特徴 | 審査・入金スピード | オンライン |
|---|---|---|---|
| アクセルファクター | 独自審査・幅広い案件に対応 | 審査最短30分 | ○ |
| PMG | 中小企業の資金調達に強い | 審査最短30分 | ○ |
| FactorPlan | 法人向け・担当者による審査 | 最短1時間 | ○ |
| QuQuMo | オンライン完結 | 入金最短2時間 | ◎ |
| ビートレーディング | 必要書類が少ない | 最短50分〜 | ◎ |
| ベストファクター | 幅広い売掛債権に対応 | 最短即日 | ○ |
| ラボル | 小口・フリーランス向け | 最短30分 | ◎ |
アクセルファクター
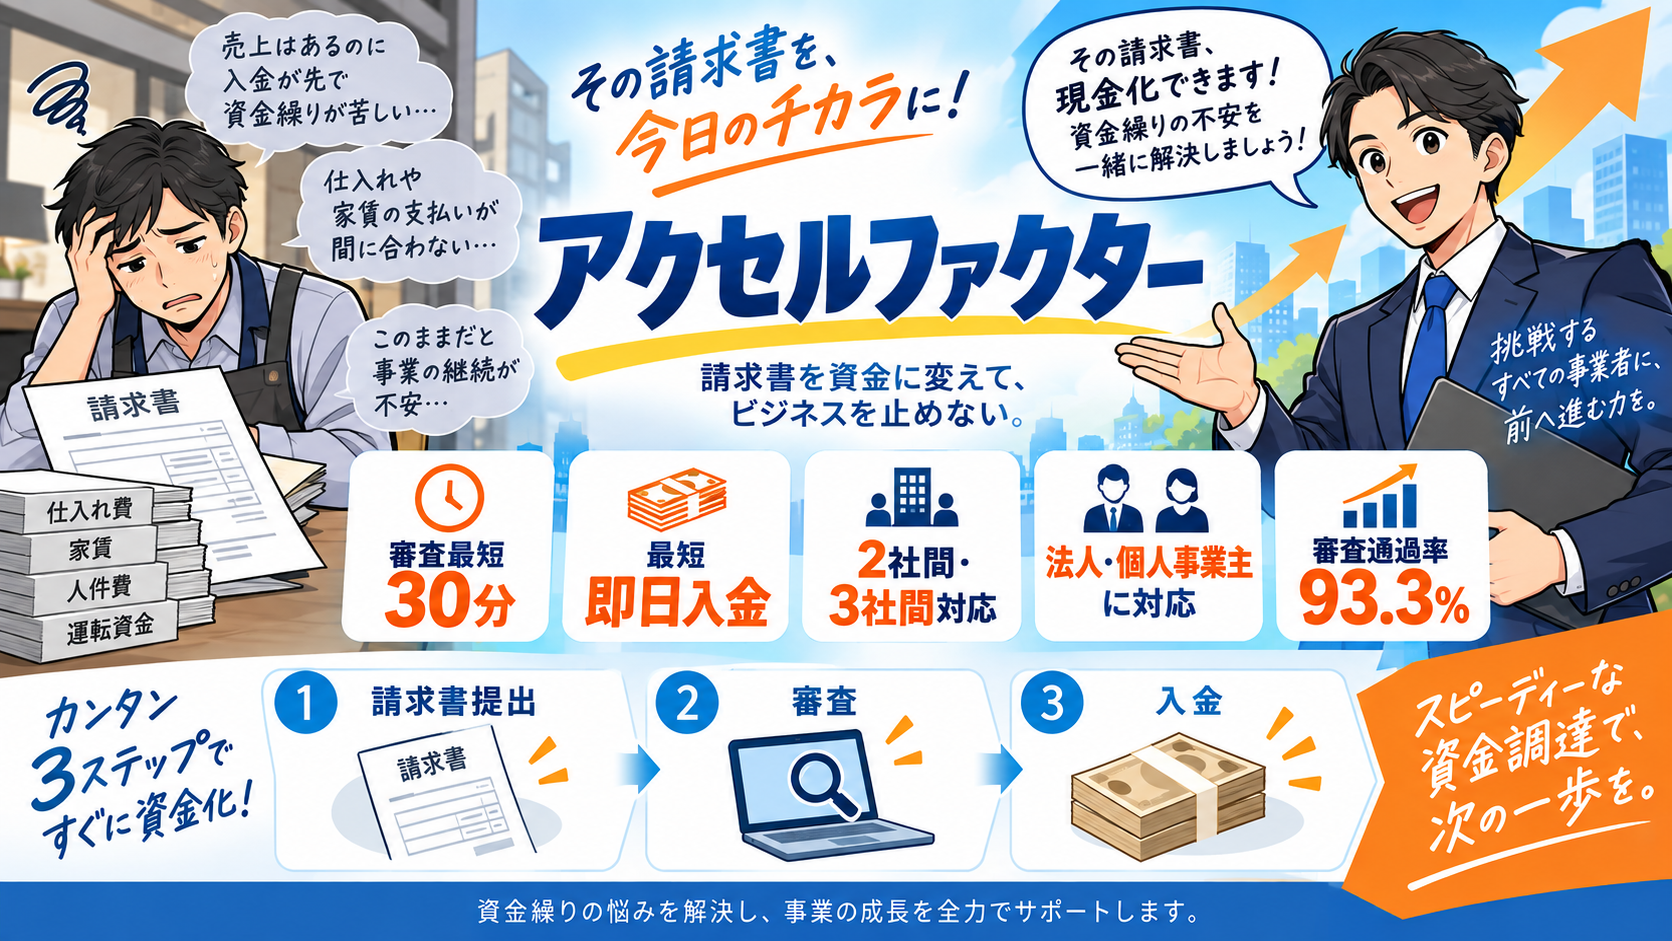
審査への通りやすさを重視して選びたい場合に最初に確認しておきたいのがアクセルファクターです。
アクセルファクターでは、公式サイト上で審査通過率93.3%を公表しています。ファクタリング会社の中でも審査通過率を具体的に公開しているところはそれほど多くありません。
ただし、93.3%だから申し込めば必ず通るという意味ではありません。提出した請求書の内容や売掛先の信用力、継続的な取引があるかどうかなどは確認されます。
一方で銀行融資の場合、赤字決算や債務超過、借入件数、代表者の信用情報などが大きく影響します。ファクタリングでは売掛債権そのものの回収可能性を重視するため、会社の財務内容だけを理由として利用できないとは限りません。
請求書・通帳・本人確認書類を準備できれば審査を進めやすく、書類提出後は最短30分で審査結果が出るとされています。
また、100万円未満の比較的小さな売掛金から、数千万円規模の売掛金まで相談できるため、中小企業が急に資金を必要とした場合にも候補にしやすいでしょう。
【公式】アクセルファクター【相談はこちら】
| 事業者名 | アクセルファクター |
|---|---|
| 対象事業者 | 法人・個人事業主 |
| 買取可能額 | 最大1億円 |
| 手数料 | 契約形態・金額などにより変動 |
| 審査速度 | 最短30分 |
| 入金速度 | 最短即日 |
| 契約の種類 | 2社間・3社間 |
| 必要書類 | 請求書・通帳3か月分・身分証明書など |
| 売掛債権を証明できる書類(契約書・発注書・納品書) | 案件に応じて提出 |
| 審査通過率 | 93.3%(公式公表値) |
| オンライン | 対応 |
| 本社所在地 | 東京都 |
| 運営会社 | 株式会社アクセルファクター |
PMG
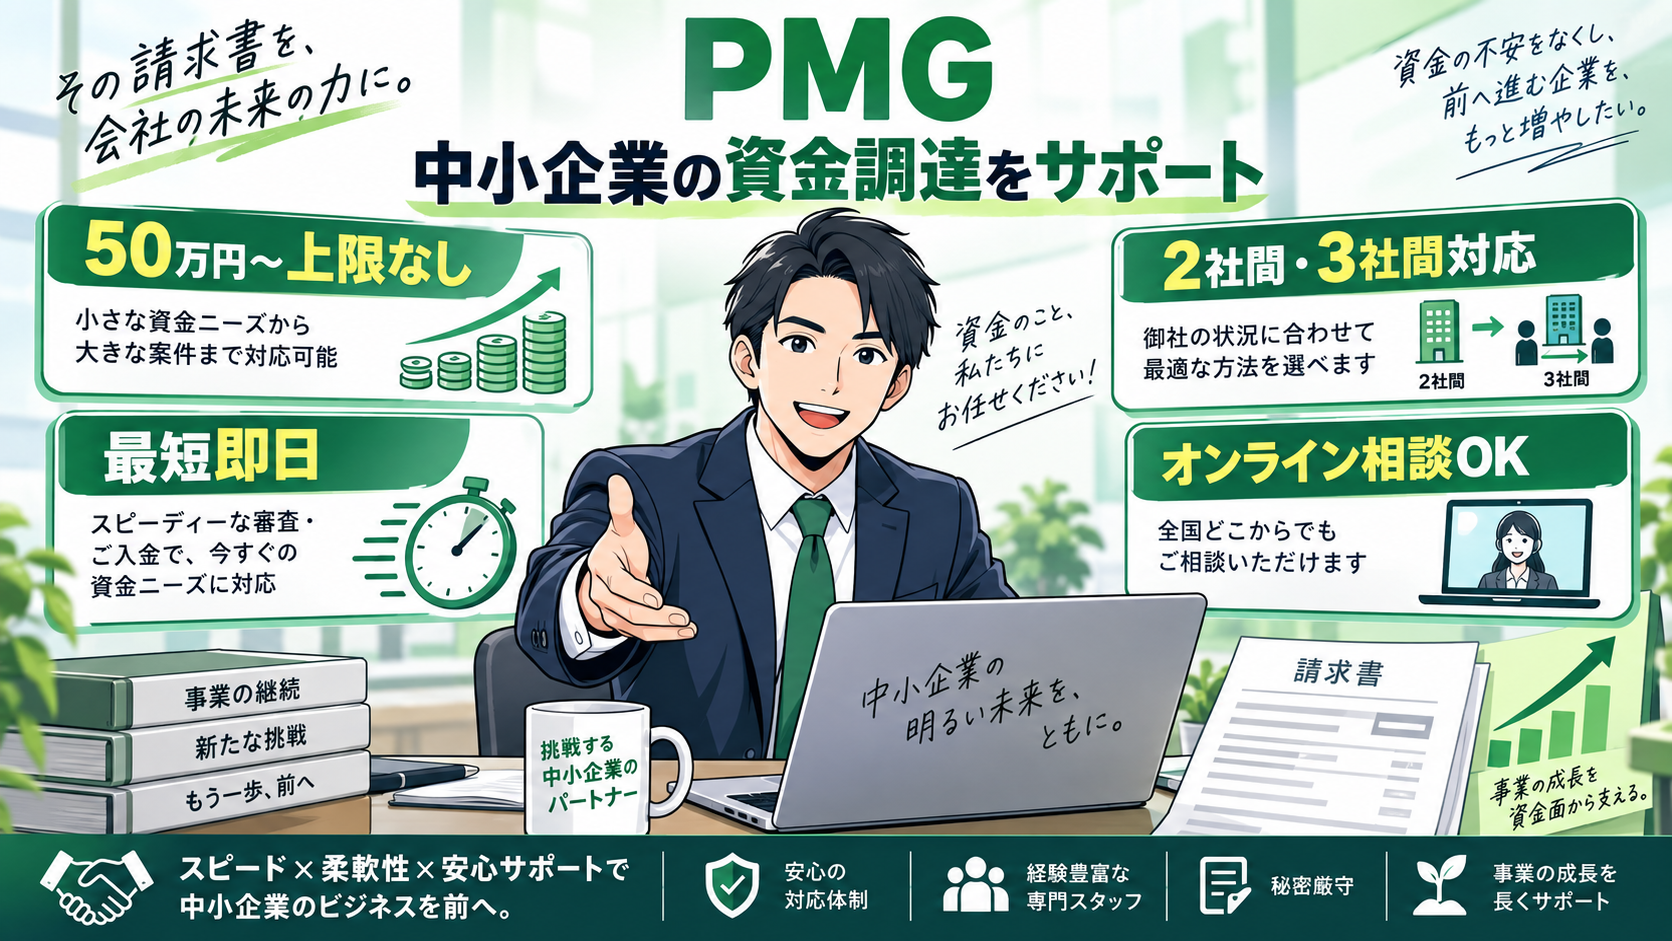
PMGは、中小企業向けの資金調達支援を行っているファクタリング会社です。
PMGの特徴は、単純に決算書の数字だけを見るのではなく、売掛金の内容や取引先との関係、実際の資金繰り状況を確認しながら審査する点です。
公式情報でも、銀行融資のように代表者の個人信用情報を詳細に調査するものではないと説明されています。そのため、過去に銀行融資を断られた会社であっても、それだけでファクタリングの利用が難しくなるわけではありません。
審査では主に請求書と口座の入出金明細などを確認します。必要に応じて試算表や発注書などが求められることがあります。
特に、毎月同じ取引先から入金されていることが通帳から確認できる場合は、売掛金の実在性を説明しやすくなります。
PMGは資金調達額50万円から相談でき、大口の売掛債権にも対応しています。ある程度まとまった金額を早く資金化したい法人に向いているファクタリング会社といえるでしょう。
【公式】PMG【相談はこちら】
| 事業者名 | PMG |
|---|---|
| 対象事業者 | 主に法人・事業者 |
| 買取可能額 | 50万円〜上限なし |
| 手数料 | 案件により決定 |
| 審査速度 | 最短30分 |
| 入金速度 | 最短即日 |
| 契約の種類 | 2社間・3社間 |
| 必要書類 | 請求書・口座入出金明細など |
| 売掛債権を証明できる書類(契約書・発注書・納品書) | 必要に応じて提出 |
| 審査通過率 | 非公表 |
| オンライン | 対応 |
| 本社所在地 | 東京都新宿区西新宿2丁目4番1号 新宿NSビル25階 |
| 運営会社 | ピーエムジー株式会社 |
FactorPlan(ファクタープラン)
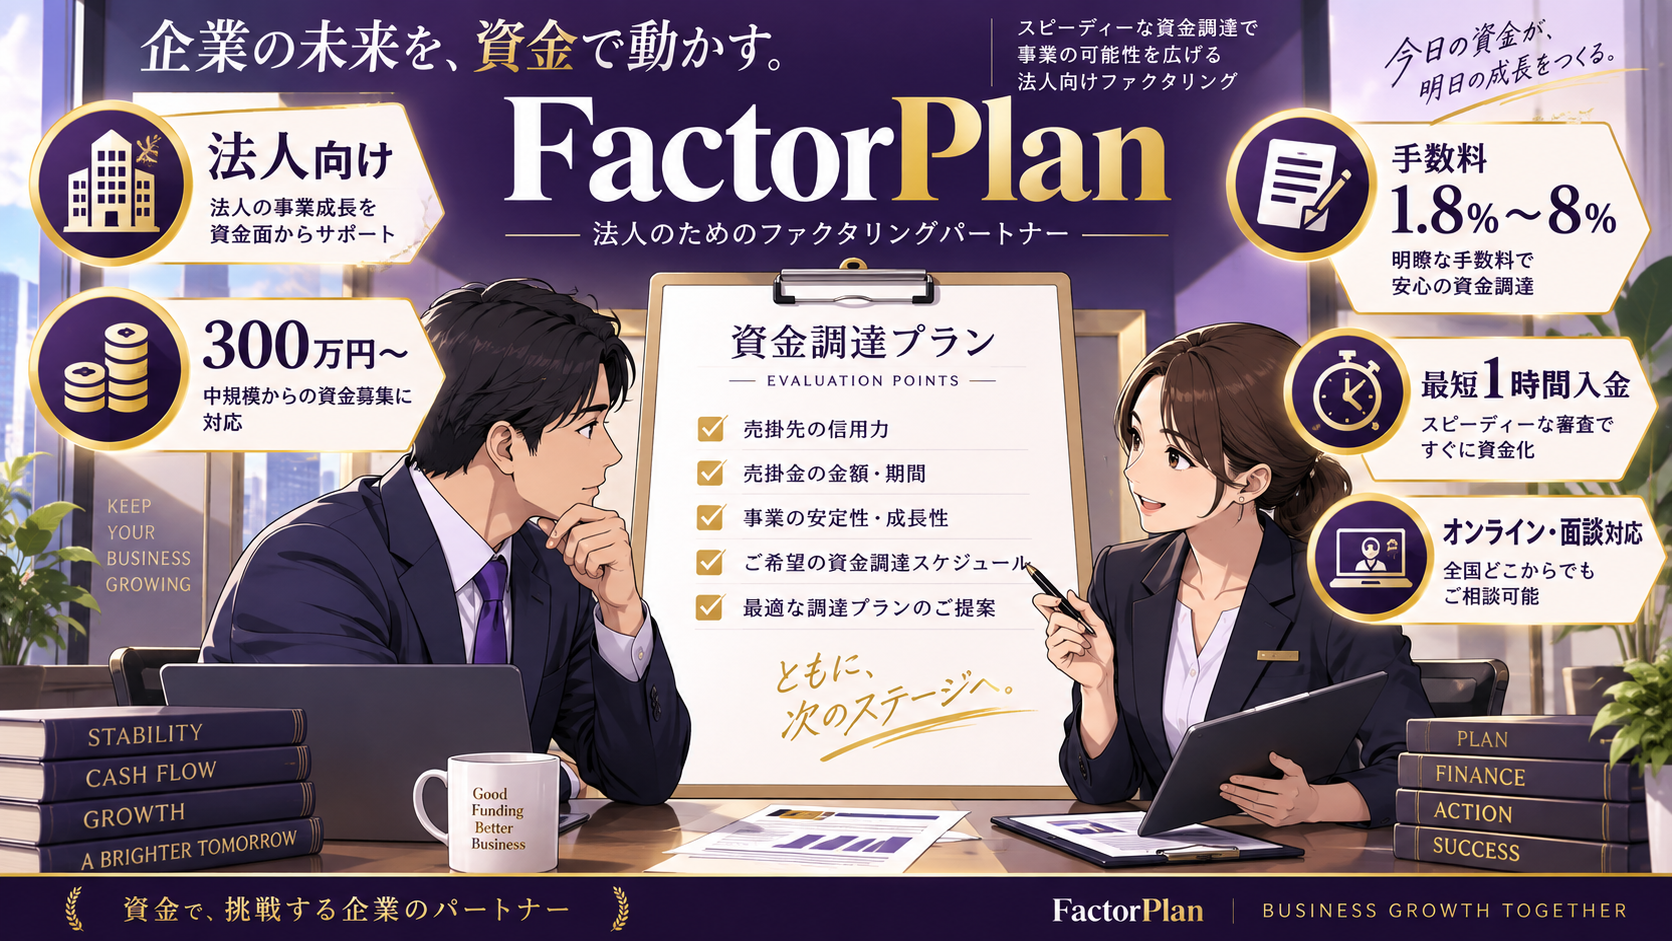
FactorPlan(ファクタープラン)は、法人を中心として売掛金の早期資金化を行っているファクタリングサービスです。
個人事業主向けの小口オンラインサービスとは異なり、担当者と相談しながら資金調達を進めたい会社に向いています。
ファクタリングの審査では、利用会社が赤字であるかどうかだけではなく、売掛先が期日に代金を支払う可能性が高いかが重要です。
FactorPlanでも、銀行融資を断られたケースや赤字決算、債務超過などについて相談できるとしています。ただし、売掛先が個人である場合や、実態を確認できない売掛債権の場合は利用が難しくなる可能性があります。
FactorPlanではZoomなどを利用した面談や電子契約を活用できるため、遠方からでも手続きを進めやすくなっています。
一定規模以上の法人で、売掛金額が数百万円以上になる場合は比較候補に入れておきたいサービスです。
【公式】FactorPlan(ファクタープラン)【相談はこちら】
| 事業者名 | FactorPlan(ファクタープラン) |
|---|---|
| 対象事業者 | 法人 |
| 買取可能額 | 300万円〜上限なしを基本として相談可能 |
| 手数料 | 1.8%〜8%程度 |
| 審査速度 | 最短30分程度の見積もり |
| 入金速度 | 最短1時間 |
| 契約の種類 | 主に2社間 |
| 必要書類 | 通帳・請求書・契約関連書類など |
| 売掛債権を証明できる書類(契約書・発注書・納品書) | 提出を求められる場合あり |
| 審査通過率 | 非公表 |
| オンライン | 対応 |
| 本社所在地 | 東京都豊島区池袋2-50-9 第三共立ビル3F |
| 運営会社 | 株式会社ワイズコーポレーション |
QuQuMo(ククモ)
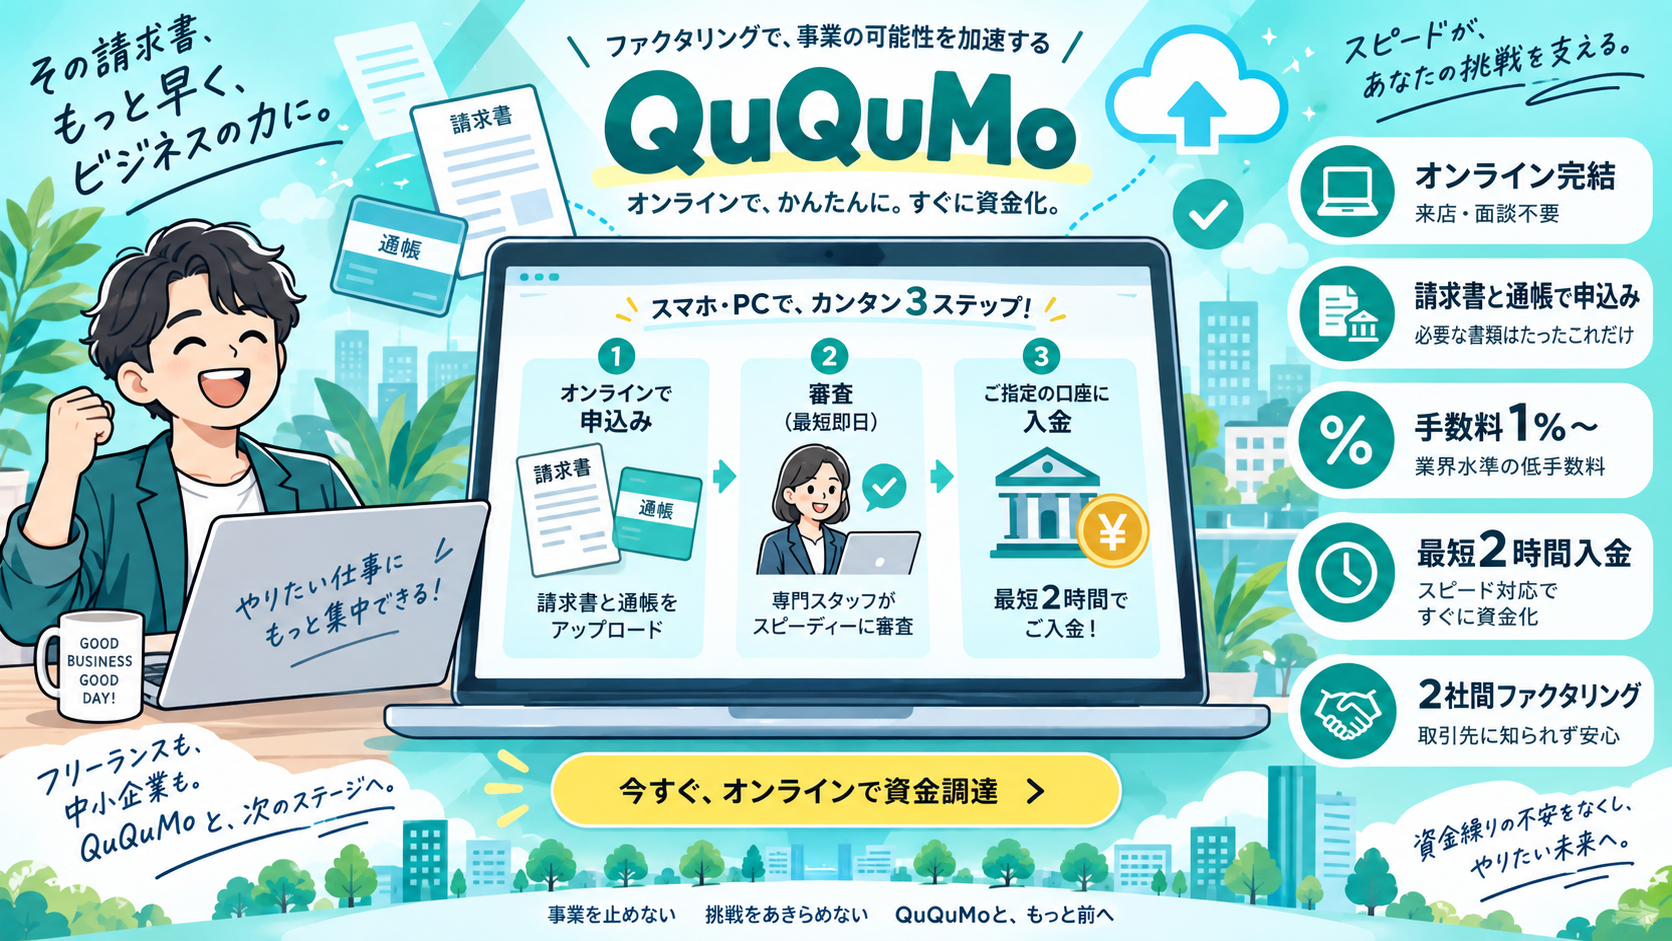
QuQuMo(ククモ)は、申し込みから契約までオンラインで進められるファクタリングサービスです。
審査に必要となる基本書類が少ないことから、できるだけ手続きを簡単に済ませたい事業者と相性がよいでしょう。
基本的には請求書と通帳を提出し、その内容をもとに審査が行われます。一般的な銀行融資のように事業計画書や大量の財務資料を準備しなくても申し込める点が特徴です。
また、2社間ファクタリングを採用しており、原則として取引先への通知なしで利用できます。
審査が甘いというより、オンライン化によって審査項目を整理し、売掛債権を中心として判断するサービスと考えたほうが適切です。
売掛先との取引実態が通帳や請求書から明確に分かる場合は、スムーズに手続きを進めやすくなります。
【公式】QuQuMo(ククモ)【相談はこちら】
| 事業者名 | QuQuMo |
|---|---|
| 対象事業者 | 法人・個人事業主 |
| 買取可能額 | 上限なし |
| 手数料 | 1%〜、審査結果により決定 |
| 審査速度 | 見積もり最短30分程度 |
| 入金速度 | 最短2時間 |
| 契約の種類 | 2社間 |
| 必要書類 | 請求書・通帳など |
| 売掛債権を証明できる書類(契約書・発注書・納品書) | 必要に応じて確認 |
| 審査通過率 | 非公表 |
| オンライン | 完全オンライン対応 |
| 本社所在地 | 東京都豊島区南池袋2-13-10 南池袋山本ビル3階 |
| 運営会社 | 株式会社アクティブサポート |
ビートレーディング
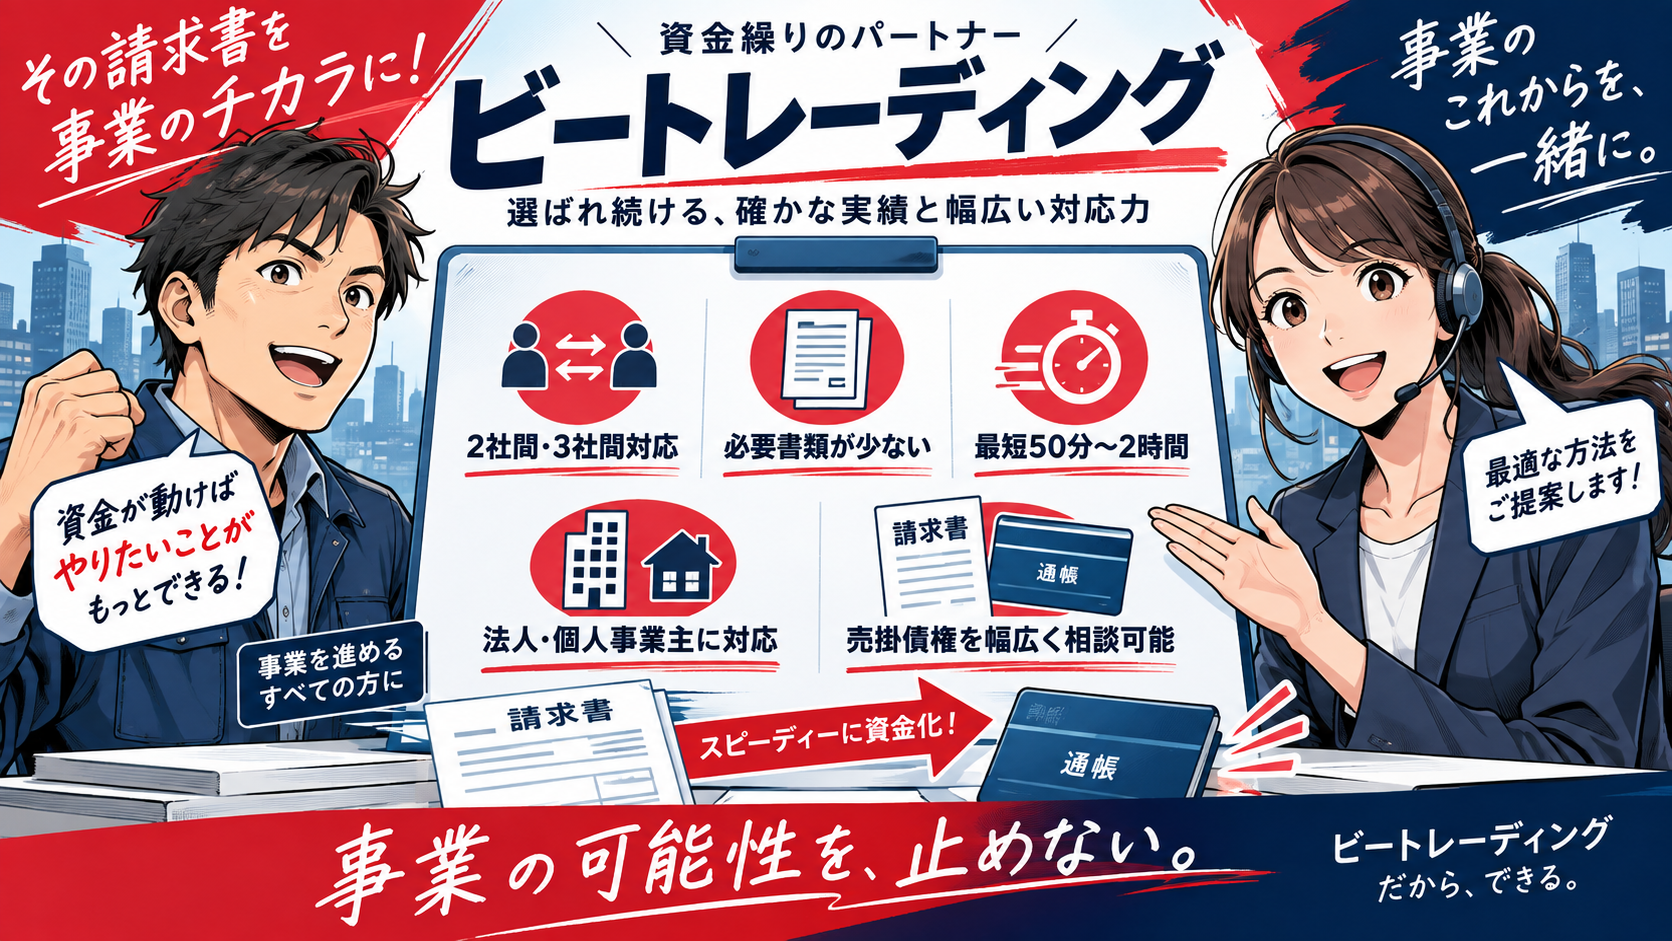
ビートレーディングは、長い運営実績を持つファクタリング会社の一つです。
ファクタリングを初めて利用する会社の場合、「何を提出すればよいのか分からない」というケースがあります。ビートレーディングでは、基本となる審査書類が売掛金に関する書類と口座の入出金明細となっているため、準備を進めやすいでしょう。
銀行融資のように決算内容だけで判断するのではなく、売掛債権の内容を重視して審査します。
取引先から毎月安定した入金があり、今回売却する請求書についても取引実態を説明できれば、ファクタリング会社側としても回収可能性を判断しやすくなります。
反対に、初めて取引する売掛先、請求書だけしか存在しない取引、入金実績が確認できない債権については慎重に審査される可能性があります。
2社間だけでなく3社間ファクタリングにも対応しているため、状況に合わせて契約方法を相談できる点も特徴です。
| 事業者名 | ビートレーディング |
|---|---|
| 対象事業者 | 法人・個人事業主 |
| 買取可能額 | 上限・下限なし |
| 手数料 | 契約方式・審査内容により異なる |
| 審査速度 | 最短10〜30分程度の案内あり |
| 入金速度 | オンラインで最短50分、通常相談では最短2時間 |
| 契約の種類 | 2社間・3社間 |
| 必要書類 | 口座入出金明細・売掛債権に関する書類 |
| 売掛債権を証明できる書類(契約書・発注書・納品書) | 契約書・発注書・請求書など |
| 審査通過率 | 非公表 |
| オンライン | 対応 |
| 本社所在地 | 東京都港区芝大門一丁目2-18 野依ビル3階・4階 |
| 運営会社 | 株式会社ビートレーディング |
ベストファクター
ベストファクターは、法人だけでなく個人事業主からのファクタリング相談にも対応しています。
審査では売掛先や売掛金の内容を確認したうえで買取条件が提示されます。
特に、銀行融資では評価されにくい赤字企業でも、売掛金自体の信用力が高ければファクタリングを利用できる可能性があります。
個人事業主向けページでは審査通過率92.25%という数字も公表されています。ただし、この数字をすべての利用者にそのまま当てはめられるわけではありません。
審査に通るかどうかは売掛先、金額、支払期日、利用者と売掛先の取引期間などによって変わります。
「審査通過率が高いから通る」と考えるのではなく、自分が保有する売掛債権が買い取りやすい内容かを確認することが大切です。
| 事業者名 | ベストファクター |
|---|---|
| 対象事業者 | 法人・個人事業主 |
| 買取可能額 | 30万円程度〜1億円を目安 |
| 手数料 | 2%〜 |
| 審査速度 | 最短30分 |
| 入金速度 | 最短即日 |
| 契約の種類 | 2社間・3社間 |
| 必要書類 | 本人確認書類・通帳・請求書等 |
| 売掛債権を証明できる書類(契約書・発注書・納品書) | 請求書・見積書・基本契約書など |
| 審査通過率 | 個人事業主向けページで92.25%と公表 |
| オンライン | 対応 |
| 本社所在地 | 東京都 |
| 運営会社 | 株式会社アレシア |
ラボル
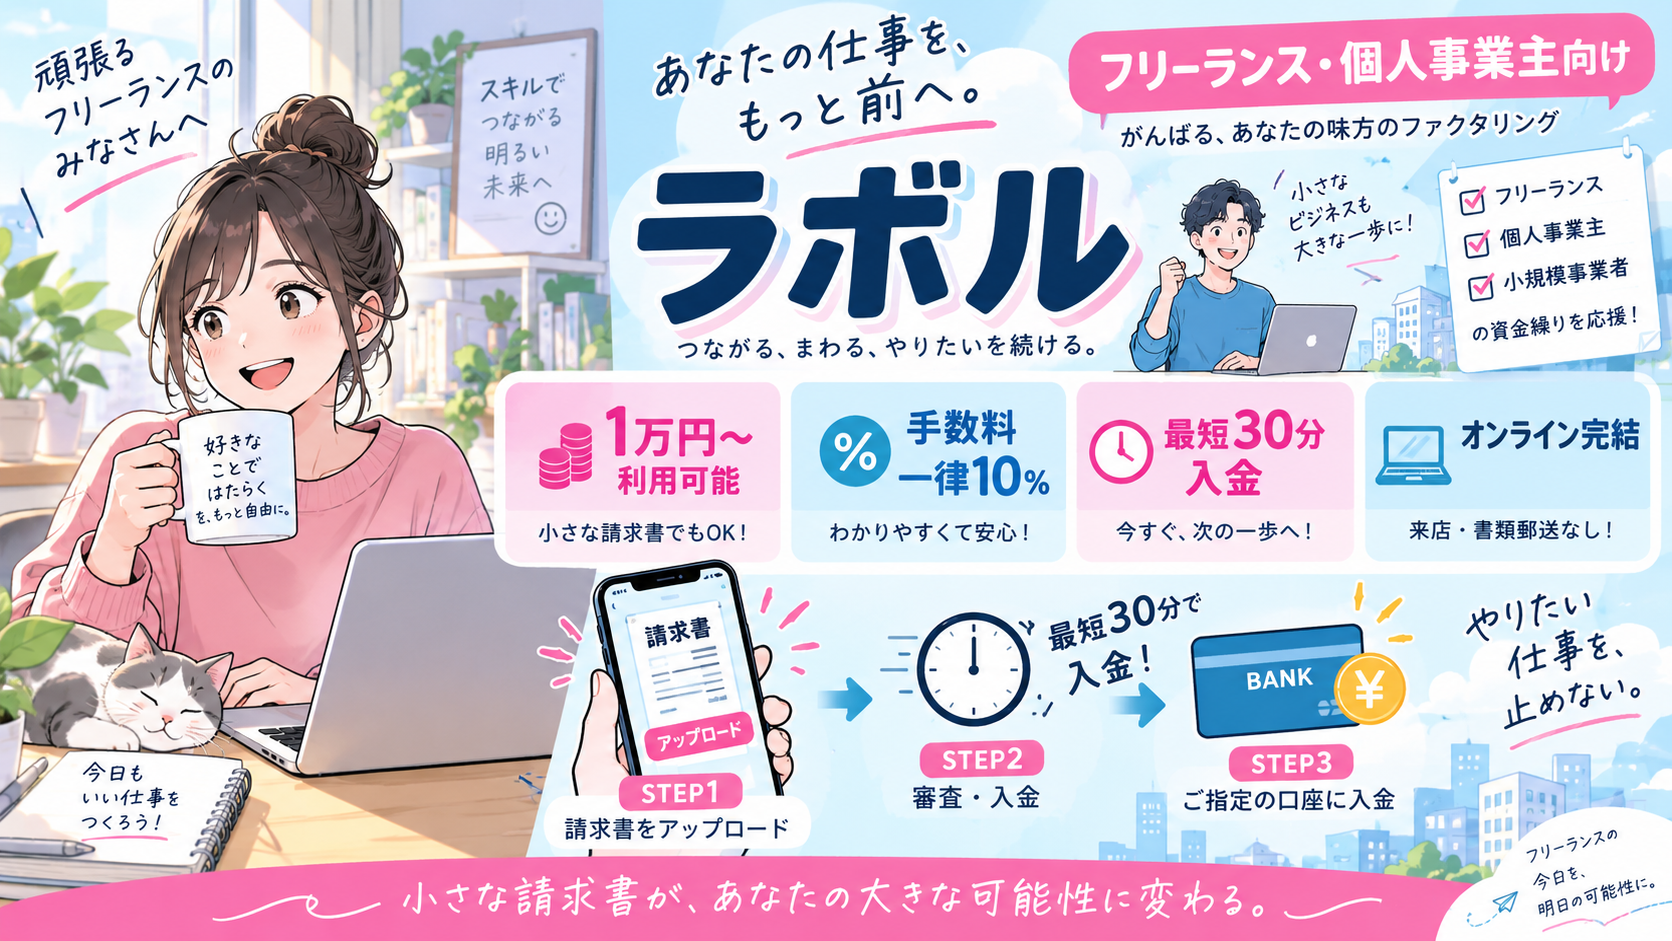
ラボルは、フリーランスや個人事業主などの少額ファクタリングを検討している人が比較しやすいサービスです。
一般的な法人向けファクタリングでは「最低50万円」「最低100万円」といった利用金額が設定されていることがあります。
これに対してラボルは小口の請求書を資金化しやすく、数万円単位の売掛金を早く現金化したい場合にも候補になります。
審査が甘いというよりも、一般的な法人向けファクタリングとは異なる層を対象としているため、小規模事業者でも申し込みやすいことが特徴です。
フリーランスの場合、会社の決算書を提出できないケースもあります。そのような場合でも、請求内容や取引先との関係を示す資料を準備することで審査材料になります。
一方で、大口の売掛金をできるだけ低い手数料で現金化したい法人の場合は、他のファクタリング会社と比較したほうがよいでしょう。
| 事業者名 | ラボル |
|---|---|
| 対象事業者 | フリーランス・個人事業主など |
| 買取可能額 | 1万円〜 |
| 手数料 | 一律10%を基本 |
| 審査速度 | オンライン審査 |
| 入金速度 | 最短30分 |
| 契約の種類 | 2社間型 |
| 必要書類 | 本人確認・請求書・取引確認資料等 |
| 売掛債権を証明できる書類(契約書・発注書・納品書) | 取引を証明できる資料を提出 |
| 審査通過率 | 非公表 |
| オンライン | 対応 |
| 本社所在地 | 東京都 |
| 運営会社 | 株式会社ラボル |
ファクタリングの審査が甘いといわれる理由
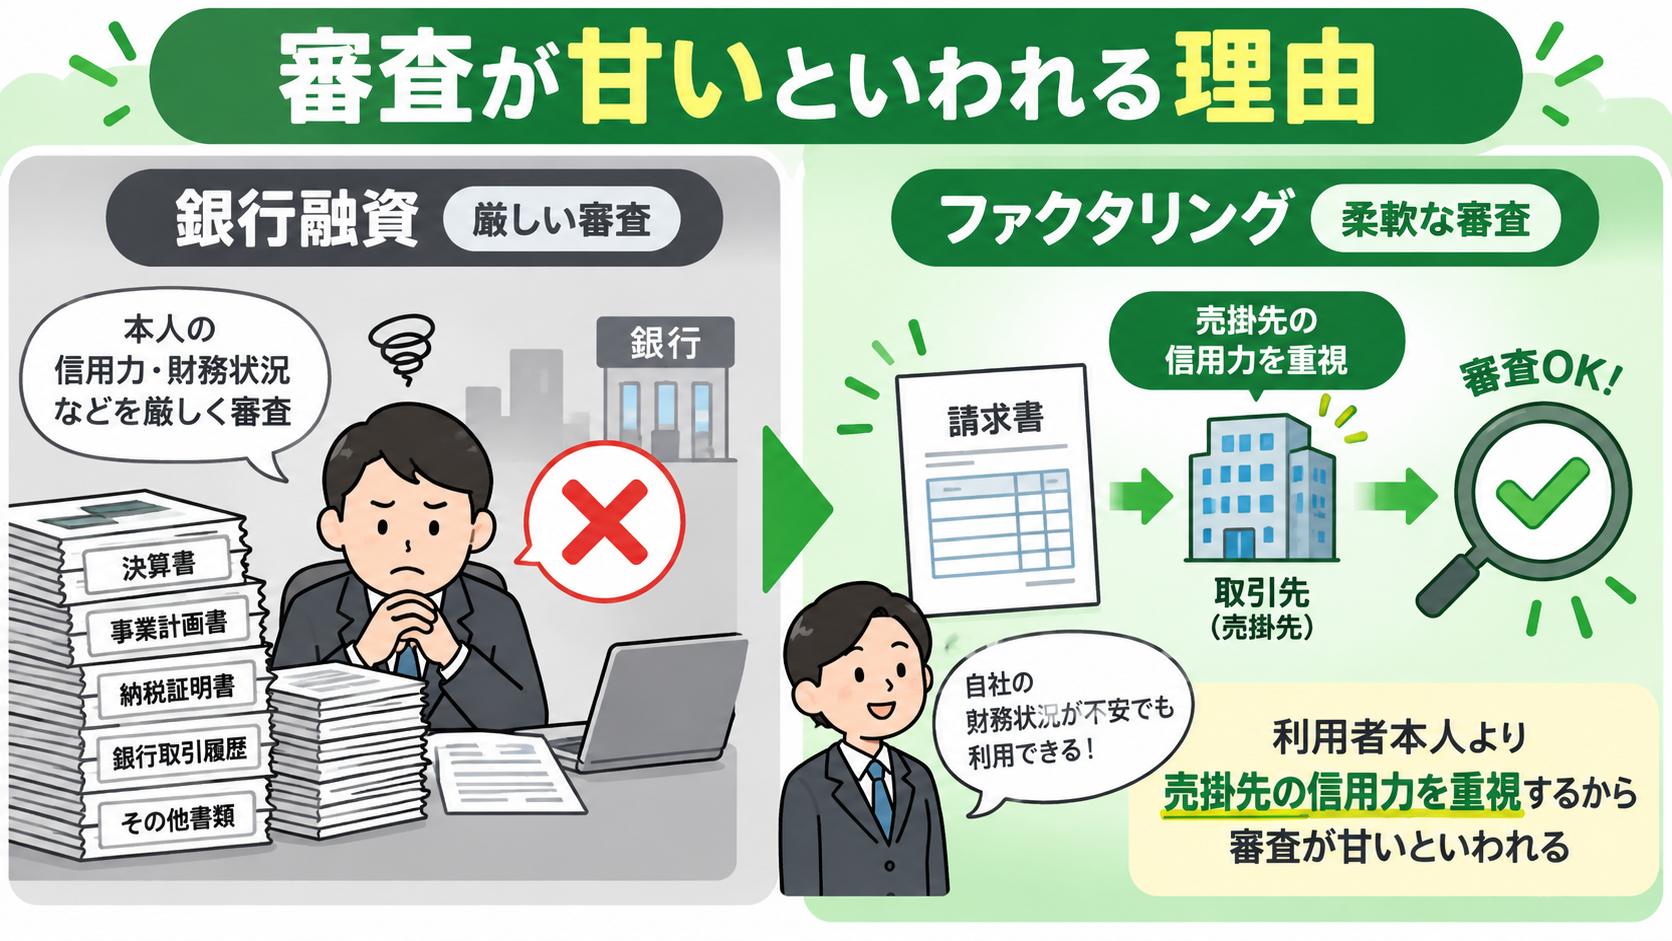
ファクタリングは銀行融資と比べて「審査が甘い」といわれることがありますが、実際には審査がないわけではありません。
大きな違いは、利用者自身の返済能力よりも、売掛先の信用力や売掛債権の回収可能性を重視して審査する点です。
そのため、赤字決算や債務超過、銀行融資を断られた経験がある事業者でも、信用力の高い売掛先への請求書を保有していれば利用できる可能性があります。
ここでは、なぜファクタリングが比較的審査に通りやすいといわれるのか、その理由をわかりやすく解説します。
| 比較 | ファクタリング | 銀行融資 |
|---|---|---|
| 主な審査対象 | 売掛先・売掛債権 | 申込企業 |
| 赤字決算 | 利用できる場合あり | 審査に影響しやすい |
| 担保 | 原則不要 | 融資内容による |
| 保証人 | 原則不要 | 契約内容による |
| スピード | 最短即日も可能 | 一定期間必要 |
銀行融資とは審査する対象が違う
ファクタリングが「審査甘い」と検索される最大の理由は、銀行融資と審査する対象が違うためです。
銀行が企業へ融資する場合、その企業が将来的に借入金を返済できるかを判断しなければなりません。
そのため、決算書、利益、自己資本、既存借入、税金の支払い状況など多くの情報を確認します。
一方、ファクタリングでは売掛金を買い取ります。
ファクタリング会社にとって重要なのは、買い取った売掛債権を期日になったとき回収できるかという点です。
つまり利用企業の経営状態だけではなく、売掛先の信用力が重要になります。
例えば自社が赤字でも、売掛先が上場企業や大手企業で、毎月安定した取引実績が確認できる場合は、回収可能性が高い債権として評価されることがあります。
赤字や債務超過でも利用できる可能性がある
赤字決算だからといってファクタリングが利用できないとは限りません。
銀行融資の場合、長期間赤字が続いていれば返済能力に問題があると判断される可能性があります。
しかしファクタリングでは、利用会社に新たな借金を負わせるわけではありません。
すでに発生している売掛金を売却する取引であるため、利用企業自身の利益状況だけで判断する仕組みとは異なります。
もちろん利用会社の状況をまったく確認しないわけではありません。特に2社間ファクタリングでは、売掛先から利用企業に入った代金をファクタリング会社へ送金する仕組みになることが多いため、利用会社の信頼性も確認されます。
それでも、赤字だから即審査落ちという考え方ではない点が融資との大きな違いです。
信用情報を中心に判断するサービスではない
通常のファクタリングは融資ではないため、消費者金融や銀行のローン審査と同じ仕組みではありません。
銀行ローンでは信用情報が重要な審査材料になりますが、ファクタリングでは売掛債権の信用力が中心になります。
そのため、銀行から追加融資を受けにくい状況でも、ファクタリングなら別の審査基準で判断してもらえる可能性があります。
ただし「信用情報を見ない=誰でも審査に通る」わけではありません。
架空の請求書、二重譲渡、売掛先とのトラブルが疑われるケースなどは審査で厳しく確認されます。
ファクタリング審査で重要視されるポイント
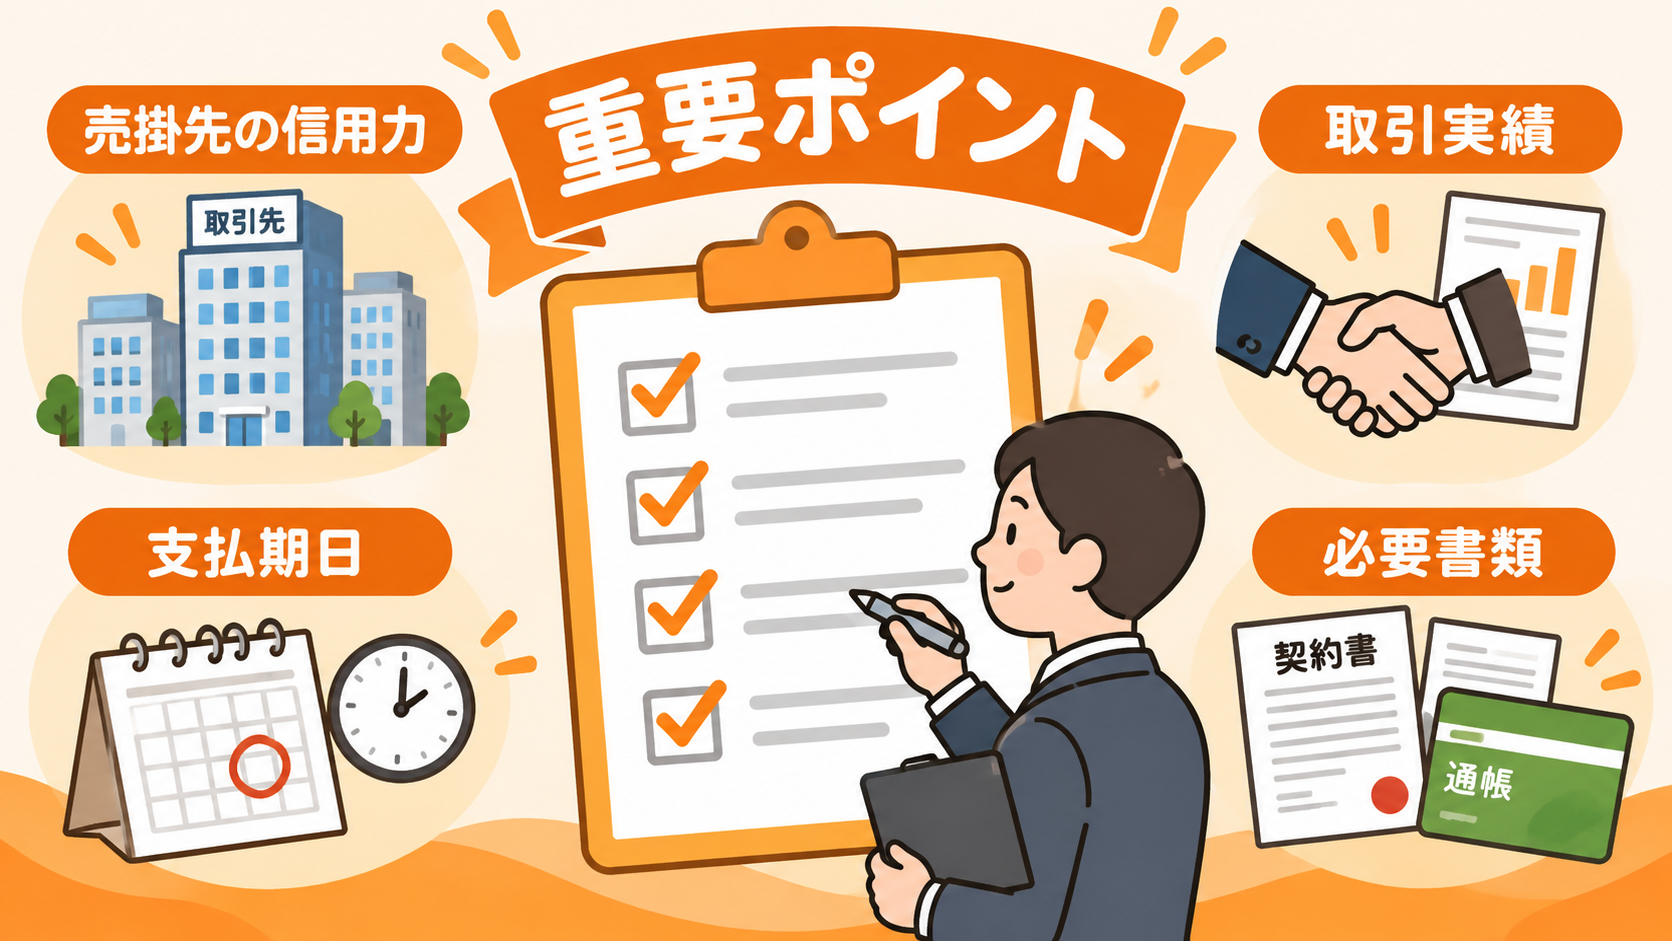
ファクタリングの審査では、利用者の経営状況だけでなく、売掛先の信用力や取引実績、売掛金の支払期日、債権の実在性などが重要な判断材料になります。
特に、過去から継続して取引があり、期日どおりの入金実績を確認できる売掛債権は、審査でも評価されやすい傾向があります。
一方で、初回取引や支払期日までの期間が長い債権は、慎重に確認されることがあります。
ここでは、ファクタリング会社が審査時にどのような点を確認しているのか、主なポイントを詳しく解説します。
| 審査項目 | 評価されやすい状態 |
|---|---|
| 売掛先 | 法人・大手企業・安定企業 |
| 取引期間 | 継続取引がある |
| 入金実績 | 通帳から確認できる |
| 支払期日 | 比較的近い |
| 書類 | 請求書・契約書等が一致 |
売掛先の信用力が重要
ファクタリングの審査で特に重要なのが売掛先です。
ファクタリング会社は利用者から請求書を購入し、その後売掛金を回収します。
したがって、売掛先に十分な支払能力があるほど審査では評価しやすくなります。
上場企業、大企業、官公庁、長期間事業を行っている法人などに対する債権は、信用力を判断しやすい傾向があります。
反対に、売掛先が設立直後の会社であったり、支払い遅延を繰り返していたりする場合は慎重に審査される可能性があります。
審査を通しやすくしたい場合は、自社が保有している複数の売掛債権の中から、信用力の高い売掛先を選ぶことも一つの方法です。
継続した取引実績があると説明しやすい
売掛先の企業規模だけではなく、利用会社との取引実績も確認されることがあります。
例えば、毎月100万円程度の請求を出し、過去12か月にわたって期日どおり入金されている取引であれば、請求書の信頼性を判断しやすくなります。
通帳を見れば、過去の入金履歴を確認できます。
反対に、今回初めて取引する企業に500万円を請求したようなケースでは、本当に支払われる売掛金なのか慎重に確認されることがあります。
請求書だけで説明しにくい場合は、契約書、発注書、納品書、メールなどを提出すると取引実態を示しやすくなります。
支払期日までの期間も審査に影響する
売掛金の支払期日も審査材料の一つです。
一般的に、支払日までの期間が短いほどファクタリング会社が抱えるリスク期間も短くなります。
例えば30日後に支払われる請求書と、半年後に支払われる請求書では条件が同じとは限りません。
支払期日まで長い場合、その間に売掛先の経営状態が変化する可能性もあるからです。
審査に通りやすい売掛債権を選ぶなら、信用力だけでなく入金期日も確認するとよいでしょう。
ファクタリング審査が通りやすい売掛債権の特徴
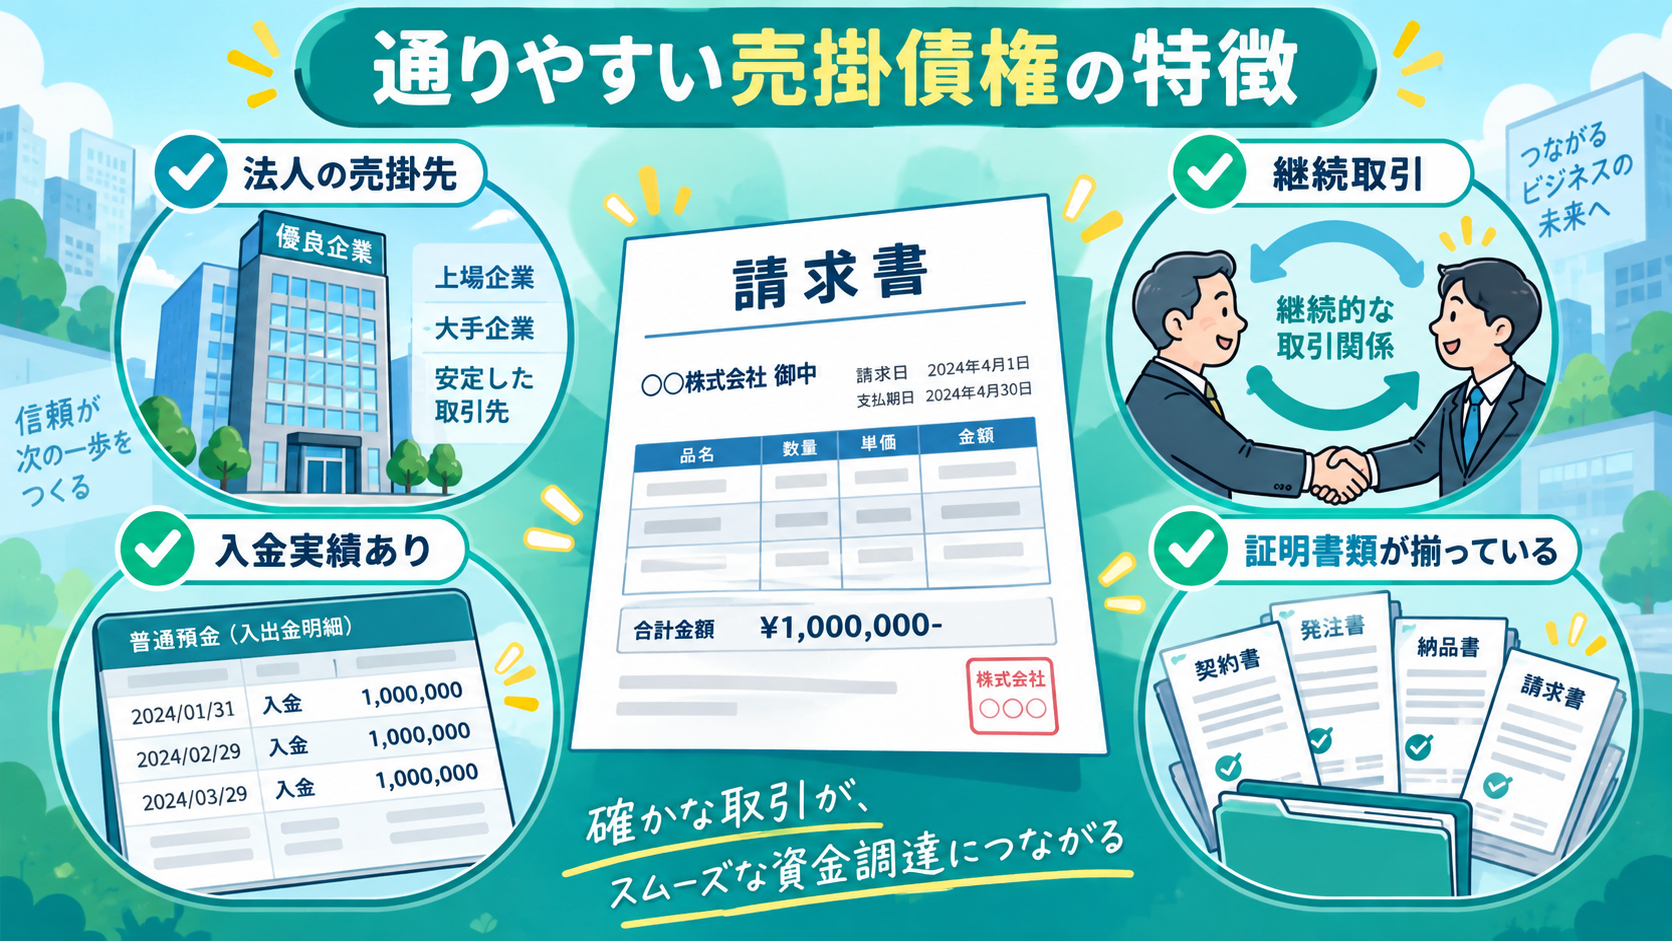
ファクタリングの審査では、どの売掛債権を申し込むかによって結果が変わることがあります。
一般的に、信用力の高い法人が売掛先であること、継続した取引実績があること、過去の入金履歴を確認できることなどは、審査で評価されやすいポイントです。
また、請求書だけでなく契約書や発注書、納品書など取引の実在性を証明できる書類が揃っていることも重要です。
ここでは、ファクタリング審査に通りやすい売掛債権にはどのような特徴があるのか、具体的に解説します。
| 売掛債権 | 審査上の考え方 |
|---|---|
| 大手法人への請求 | 信用力を判断しやすい |
| 継続取引 | 過去実績を確認できる |
| 単発取引 | 追加確認される場合がある |
| 個人への請求 | 対応しない業者も多い |
| 支払期限経過済み | 原則買取不可となる場合が多い |
法人に対する確定済みの売掛金
ファクタリングでは、すでに納品やサービス提供が完了し、支払金額が確定している売掛金のほうが審査を進めやすい傾向があります。
まだ業務を開始していない契約や、将来発生する可能性がある売上は通常の請求書ファクタリングとは性質が異なります。
また、売掛先が個人の場合は取り扱わないファクタリング会社もあります。
法人が売掛先となっており、請求額と支払日が確定している債権を準備するとよいでしょう。
過去の入金履歴を確認できる売掛金
ファクタリング会社へ提出する通帳は、自社の資金量だけを見るための書類ではありません。
重要なのは売掛先との取引実態です。
例えば請求書に記載されている会社から、過去にも同程度の金額が毎月入金されていることを確認できれば、継続取引であることを説明しやすくなります。
そのため、審査に申し込む前に入金履歴を整理しておきましょう。
ネット銀行の場合はPDFや取引明細をダウンロードしておくと手続きを進めやすくなります。
取引を証明する書類が揃っている
「必要書類2点」としているサービスでも、審査内容によって追加書類を求められる場合があります。
そこで事前に契約書、発注書、納品書、請求書などを揃えておくことをおすすめします。
メールで発注を受けている場合は、そのやり取りも取引実態を証明する材料になる場合があります。
ファクタリング審査では書類を少なくすることより、売掛金の実在性を短時間で説明できる状態にすることが重要です。
ファクタリングの審査に落ちる主な原因
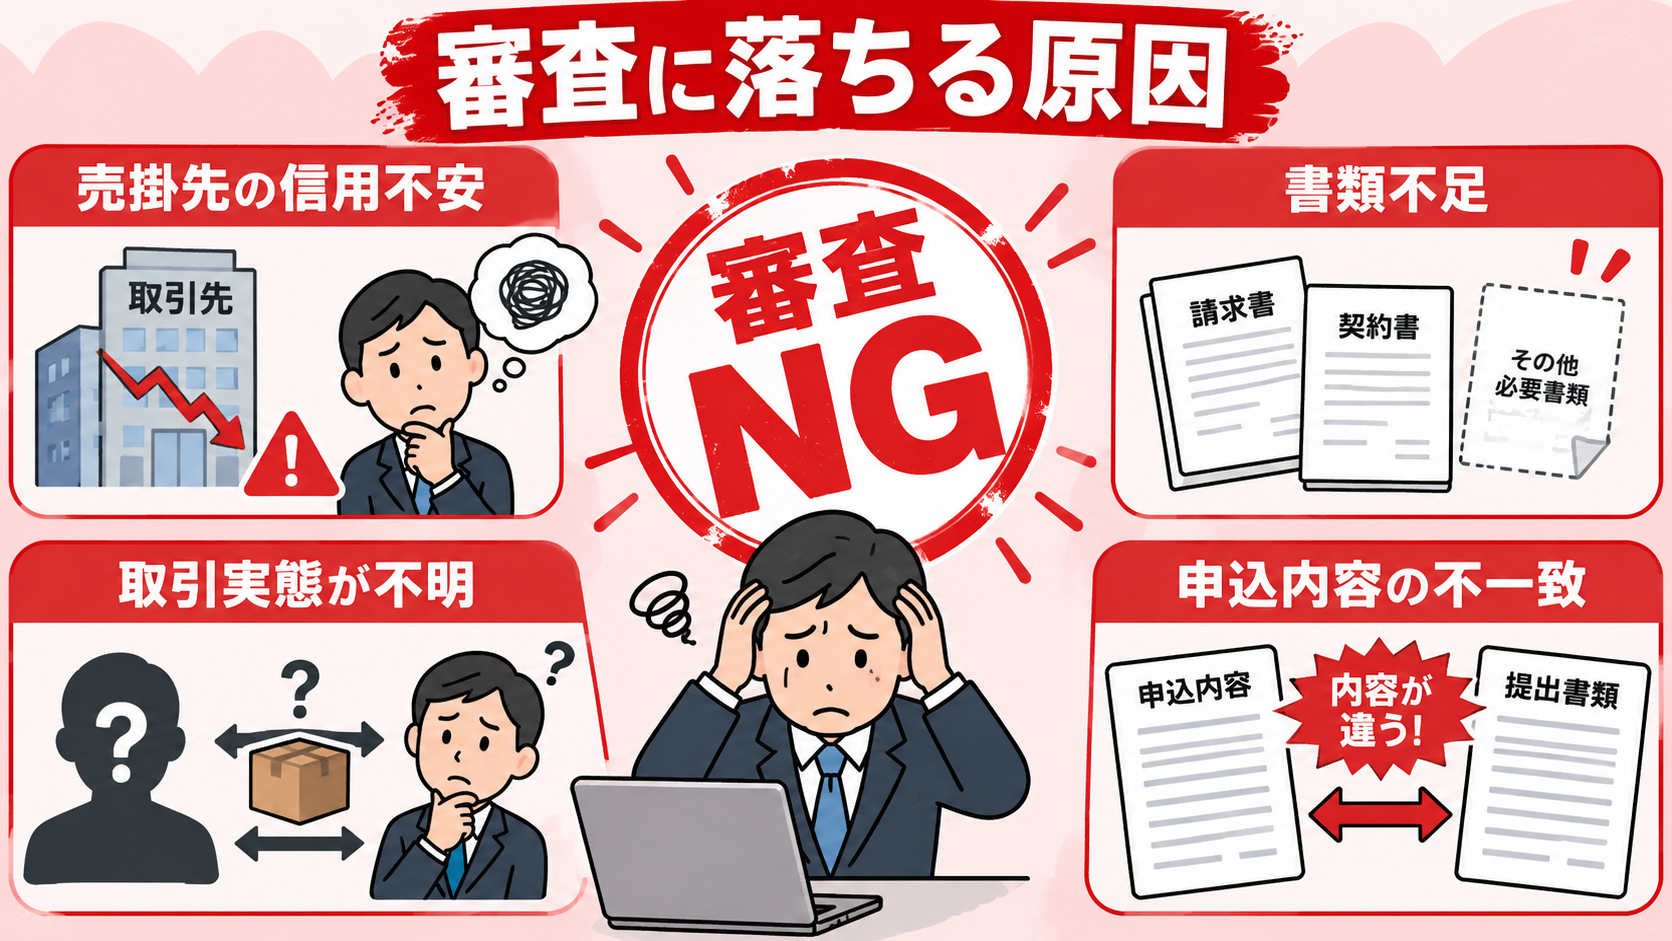
ファクタリングは銀行融資とは異なる基準で審査されますが、申し込めば必ず利用できるわけではありません。
特に、売掛先の信用力が低い、取引実態を確認できる書類が不足している、申込内容と提出資料に食い違いがあるといった場合は、審査に落ちる可能性があります。
また、売掛債権の支払期日や取引期間なども判断材料になります。
ここでは、ファクタリングの審査に落ちやすくなる主な原因と、申し込み前に確認しておきたいポイントをわかりやすく解説します。
| 審査落ちの原因 | 対策 |
|---|---|
| 売掛先の信用力が低い | 別の売掛債権を選ぶ |
| 取引実績がない | 契約書や発注書を追加 |
| 書類不足 | 事前に必要書類を確認 |
| 金額が不自然 | 取引背景を説明する |
| 二重譲渡の疑い | 同じ債権を複数社へ売却しない |
売掛先の信用力に問題がある
自社の経営状態に問題がなくても、売掛先の信用力が低ければ審査に落ちる可能性があります。
これは銀行融資とは大きく異なるポイントです。
ファクタリング会社は最終的に売掛金を回収する必要があります。
売掛先が倒産寸前である、長期間支払いを遅延している、事業実態を確認しにくいといった場合には買取リスクが高くなります。
複数の請求書を保有しているなら、信用力の高い取引先の請求書を審査に出すことを検討しましょう。
売掛金の実在性を確認できない
請求書が存在するだけでは必ずしも十分とは限りません。
請求書は自社で作成できるため、ファクタリング会社は実際の取引が存在するか確認します。
契約書、発注書、納品書、過去の入金履歴などがあれば、取引実態を説明できます。
反対に請求書以外に取引を確認できる資料が一切なく、初回取引で高額な売掛金が発生している場合は追加確認が必要になることがあります。
申込内容と提出書類に違いがある
審査を通したいからといって、申込内容を実際より良く見せるのは避けましょう。
例えば売掛先との取引年数や毎月の売上額について事実と異なる内容を申告すれば、提出資料との不一致が生じます。
小さな数字の違いであっても、説明できなければ信用性を下げる可能性があります。
審査に通るためには「良く見せる」より「正確に説明できる」状態にすることが大切です。
ファクタリングの審査通過率を高めるための方法
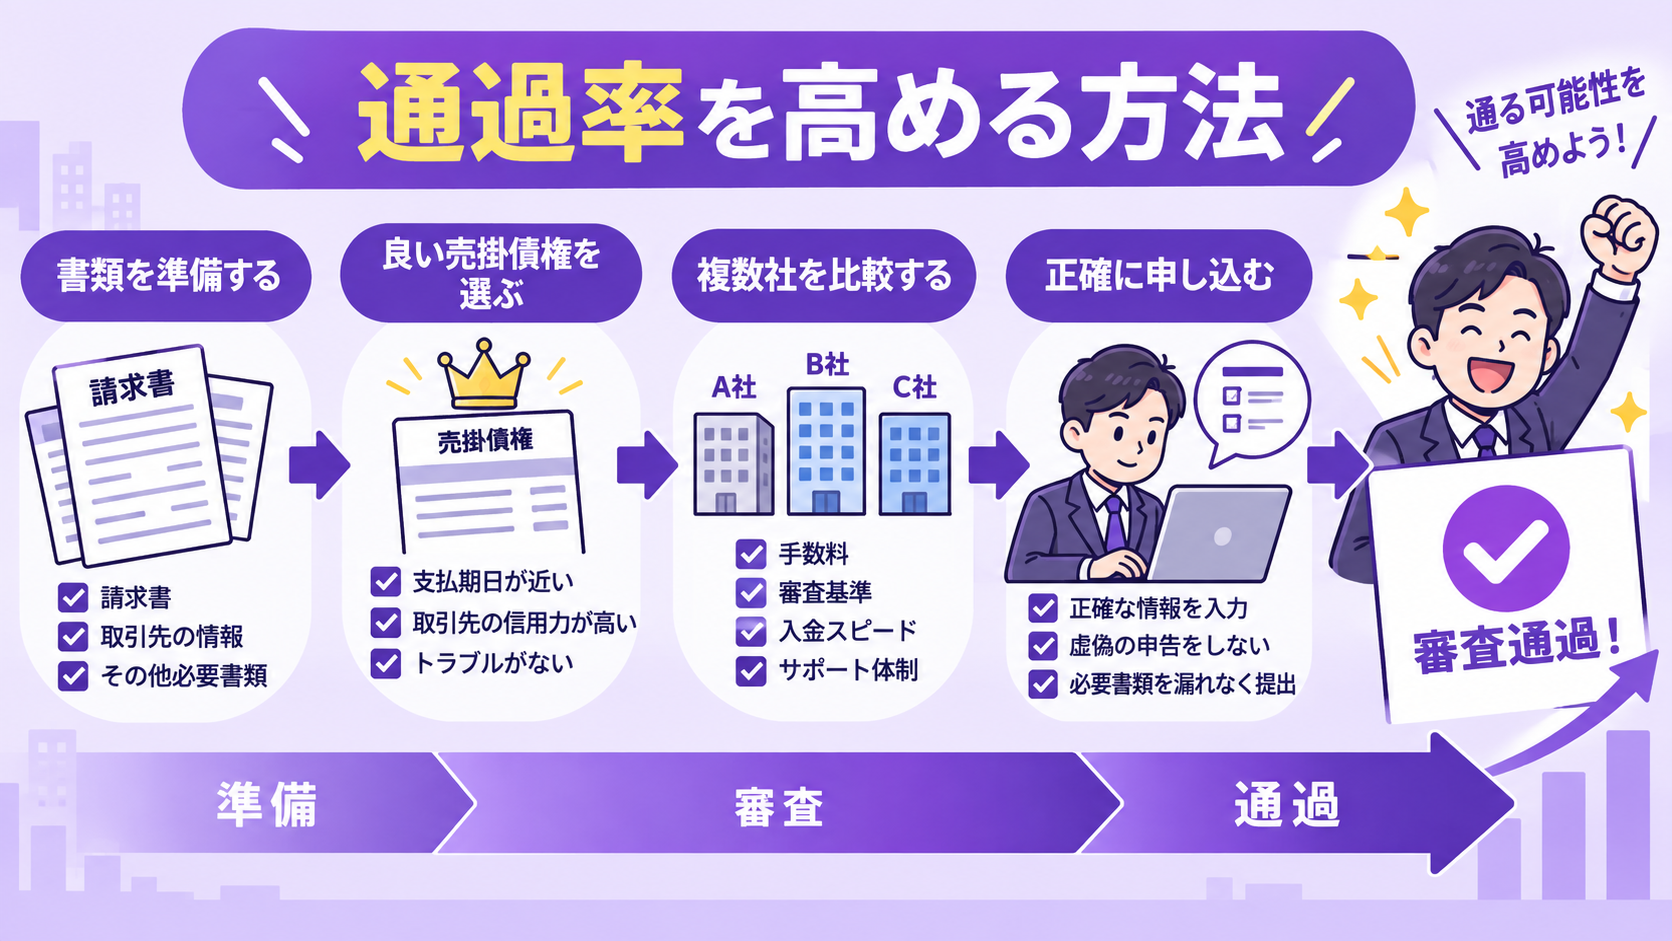
ファクタリングの審査通過率を高めるためには、申し込み先を選ぶだけでなく、事前の準備も重要です。
特に、信用力の高い売掛先の債権を選ぶこと、請求書や通帳、契約書などの必要書類を揃えること、申込内容を正確に伝えることがポイントになります。
また、売掛金の金額や支払期日によっても審査結果が変わる場合があります。
ここでは、ファクタリング審査を少しでもスムーズに進めるために、申し込み前に実践しておきたい具体的な方法を解説します。
| 対策 | 期待できる効果 |
|---|---|
| 売掛先を選ぶ | 回収リスクを低く見せやすい |
| 書類を揃える | 審査時間の短縮 |
| 早い時間に申込 | 即日入金を狙いやすい |
| 正確に申告 | 確認作業を減らしやすい |
| 複数社比較 | 条件のよい会社を探せる |
信用力の高い売掛債権から申し込む
審査に不安があるからといって、最初から審査基準の甘い会社だけを探す必要はありません。
まず、自分が保有している売掛債権を整理してください。
例えばA社、B社、C社の3社からそれぞれ売掛金があるなら、最も取引期間が長く、支払い実績の安定している売掛先から申し込む方法があります。
ファクタリングでは利用者側だけでなく売掛先の内容が重要だからです。
売掛先の信用力が高ければ、手数料面でも有利な条件が提示される可能性があります。
必要書類を最初から揃える
即日で資金を受け取りたい場合は、申し込んでから書類を探し始めるのではなく、事前に準備しておきましょう。
最低限、請求書、通帳または入出金明細、本人確認書類を準備します。
さらに、契約書、発注書、納品書などがあるならすぐ提出できる状態にしておきます。
追加資料を求められてから数時間後に提出すると、その分審査が後ろ倒しになります。
スピード審査を受けるためにはファクタリング会社の処理速度だけでなく、申込者側の準備も重要です。
手数料と買取金額も比較する
審査に通ることだけを目的にしてはいけません。
ファクタリングでは審査結果に応じて手数料が決まることが多く、手数料によって実際に受け取れる金額が大きく変わります。
例えば500万円の売掛金を売却するとします。
手数料5%なら25万円、10%なら50万円が差し引かれる計算です。
「審査に通ったからすぐ契約する」のではなく、可能であれば買取金額と手数料を確認してから判断しましょう。
また、契約前には手数料以外の費用についても確認してください。
ファクタリング審査甘い業者を探すときの注意点
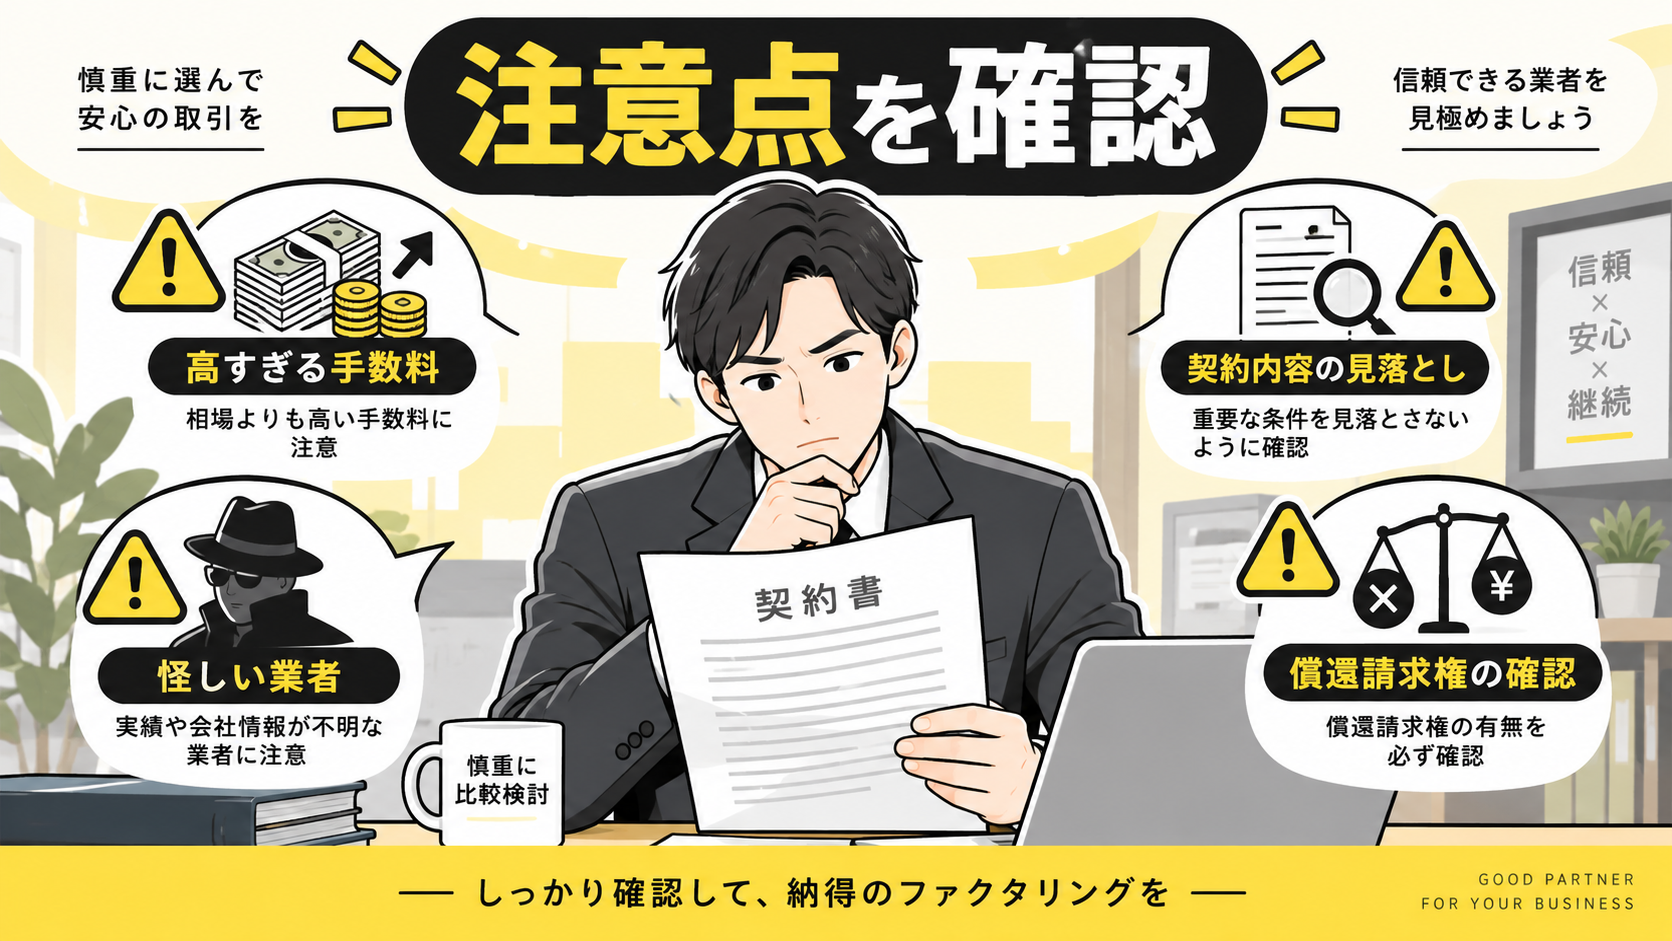
「ファクタリング審査甘い」と検索すると、審査なしや高い通過率を強調する業者が見つかることがあります。
しかし、審査が通りやすいことだけを理由に契約先を決めるのは注意が必要です。
手数料が高額に設定されていたり、契約内容が分かりにくかったり、実質的に貸付に近い条件が含まれているケースも考えられます。
申し込み前には、運営会社や手数料、契約方式、償還請求権の有無などを確認することが重要です。
ここでは、審査に不安がある人がファクタリング会社を探す際に注意したいポイントを解説します。
| 確認ポイント | チェック内容 |
|---|---|
| 運営会社 | 法人名・所在地を確認 |
| 手数料 | 契約前に総額を確認 |
| 契約内容 | 債権売買になっているか |
| 償還請求 | 売掛先未払い時の扱い |
| 保証 | 不自然な保証要求がないか |
誰でも通るという広告には注意する
正規のファクタリング会社であれば、買い取る売掛債権について何らかの審査を行います。
売掛金を買い取った後、回収できなければファクタリング会社が損失を負う可能性があるためです。
そのため「審査なし」「誰でも100%資金調達可能」といった表現には注意してください。
審査基準が柔軟であることと、審査をまったく実施しないことは別です。
審査が甘い会社を探すより、自社の売掛債権と相性のよい会社を選ぶことが重要です。
ファクタリングを装った貸付に注意する
ファクタリングは基本的に売掛債権の売買です。
ところが、契約内容によっては実質的に貸付と判断され得るものもあります。
例えば売掛金を買い取る形になっているにもかかわらず、売掛先が支払えなければ利用者が必ず全額を返済しなければならないなど、利用者側がほぼすべての回収リスクを負う契約には注意が必要です。
契約内容が理解できない場合は、その場で契約せず確認してください。
契約書の償還請求権を確認する
一般的な買取型ファクタリングでは、ノンリコース型が利用されています。
ノンリコースとは、売掛先が倒産して売掛金を支払えなくなった場合に、原則として利用者へ買戻しを求めない契約です。
ただし、契約条件は会社やサービスによって違います。
「ファクタリングだから大丈夫」と決めつけるのではなく、売掛先が支払わなかった場合の扱いを契約前に確認しましょう。
ファクタリング審査甘いの口コミと評判によくある質問
ファクタリング会社の口コミや評判を調べていると、「本当に審査が甘いのか」「赤字や税金滞納があっても利用できるのか」「他社で断られていても申し込めるのか」といった疑問を持つ人も多いです。
実際には、審査基準や必要書類、対応できる売掛債権はファクタリング会社ごとに異なります。
口コミだけで判断するのではなく、契約条件や公式情報も確認することが大切です。
ここでは、ファクタリング審査の通りやすさや評判について、よくある質問をQ&A形式でわかりやすく解説します。
| 質問 | 回答 |
|---|---|
| 審査なしはある? | 基本的にありません |
| 赤字でも使える? | 利用できる可能性があります |
| 融資を断られていても使える? | 別基準で審査されます |
| 即日入金できる? | 対応会社があります |
| 個人事業主でも使える? | 対応会社を選べば可能です |
Q.本当に審査が甘いファクタリング会社はありますか?
A.「審査が甘い」と断定できる会社はありません。
ただし、銀行融資とは審査基準が異なるため、融資を受けにくい会社でも利用できるケースがあります。
またファクタリング会社によって対象とする売掛金、事業規模、金額などが異なるため、一社に断られたからといってすべての会社で利用できないとは限りません。
売掛先の信用力や取引実績などを整理したうえで申し込むことが重要です。
Q.赤字でもファクタリング審査に通りますか?
A.赤字でも利用できる可能性があります。
ファクタリングでは利用企業の利益だけでなく、売掛先の信用力を重視します。
そのため、赤字決算だからという理由だけで審査に落ちるとは限りません。
一方で、売掛金そのものの信用力に問題があれば審査が通らない可能性があります。
Q.税金を滞納していても利用できますか?
A.相談できるファクタリング会社はあります。
銀行融資では税金の滞納が審査へ大きく影響する場合がありますが、ファクタリングは売掛債権の売買なので審査の考え方が異なります。
ただし、差押えの状況などによって契約できない可能性もあるため、申込時に正確な状況を伝えましょう。
ファクタリングの審査で重要なのは「審査が甘い会社を探すこと」だけではありません。
売掛先の信用力が高く、請求書や入金履歴、契約書などから取引実態をきちんと証明できれば、銀行融資を受けにくい会社でもファクタリングを利用できる可能性があります。
まずは自社が保有している売掛金を確認し、売掛先の信用力、取引期間、入金実績、支払期日などを整理してください。
そのうえで、対象金額や必要書類が自社に合ったファクタリング会社を比較することが、スムーズな資金調達につながります。


コメント